博文

空船效应

图片
空船效应是出自于庄子寓言的一则故事。从前,有一个人在船上看见另一艘船出现了。那另一艘船正在向自己的船慢慢靠近。眼见另一艘船就要撞上来了,那个人就朝着那艘船大喊,希望另一边的船家可以注意到。但是船家并没有转方向,最后两艘船就撞上了。那个人很生气,对着另一艘船破口大骂,为什么一开始已经警告他了,但还是没有行动。结果那个人一看,原来对方只是一艘空船,这时他才消了怒火。 我们发现其实那个人生气的不是那艘船撞上自己的船,而是船上到底有没有人。虽然结果还是一样,船还是被撞了,但是船上的人改变了那个人的心态,也改变了他对这件事情的看法。 其实很多时候,我们的日常生活中有很多事情都是由自己的看法决定的。这也是为什么后来很多人都说生活里事情的发生只占据了 10%,其余的 90% 都是由你的看法和反应决定的。所以当你推崇正面思考的时候,很多“幸运”的事情都会发生在你身上。事实是发生在你身上的事情终究会发生,但是发生在你身上时你会“觉得幸运”;可能同样的事情发生在其他人身上时他们会觉得不幸。 换一个角度思考,可能你会发现其实世界上的其他人并没有你想象地那么糟,这是世界又多一份美好。
先活着再说

图片
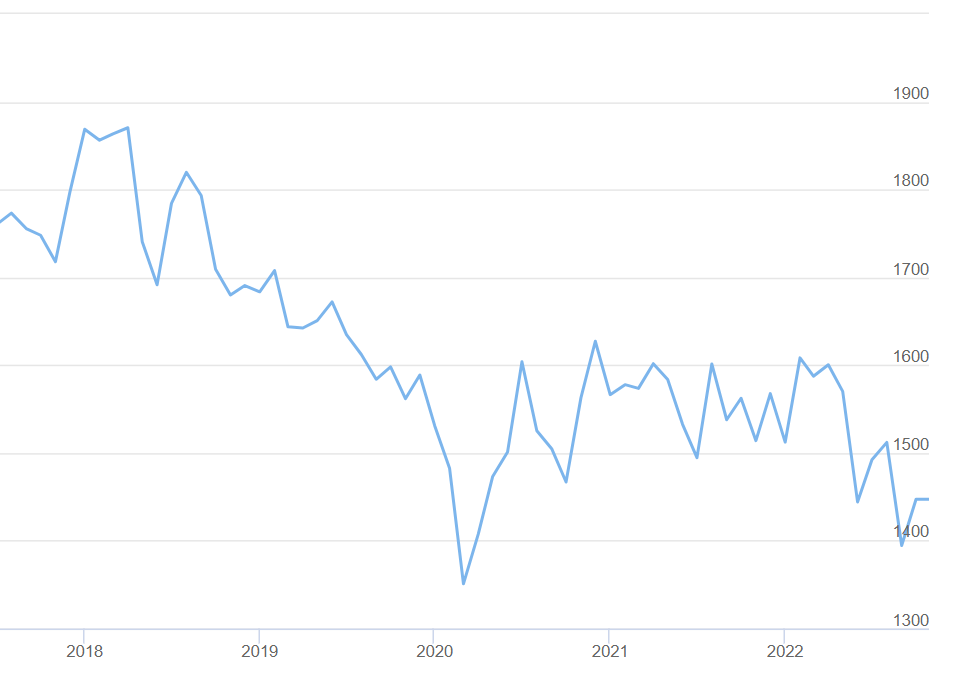
这场疫情可以说是历史上史无前例的大灾难。它主导了人类的死亡和健康,因而影响了全球的经济。尤其是各个国家开始实行经济封锁,人类的行动受到限制,深深地影响了生理和心理健康。 毫无意外,全球经济陷入萧条。我们 KLCI 也从1,600点直下到1,350点。在短短几个月,各种疫苗开始面市,确诊病例似乎受到控制。为了老百姓的生活,经济逐渐开放,经济复苏的味道越来越浓烈。这时指标一度飙升至1,600点水平,这是疫情之前的位置。 后来病毒开始变种,确诊病例又有回升的迹象。KLCI 也随之跌破1,500点。随着病毒对人体的威胁越来越低,有些国家早已开放了边境。马股也在1,500 到 1,600 点之间一直徘徊了一段时间。直到最近,美国经过几个月的努力,都无法控制通胀,导致利率一直在上升。美国经济快速进入衰弱,我们的股市也跌破1,400点,完全反映了经济未能完全复苏。 我们知道在2020年股市下跌时创造了很多机会,而现在看似又在下探之前的低点。又有多少人觉得机会又降临了?霍华·马克斯说过股票会在人们贪婪和恐惧中摆荡。只要这门生意继续创造价值,股价会随着时间推移而反映其价值。所以现在低估的股票,终究会受到投资者关注,推动股价上升。 就好像我们知道黑夜终究会来临,但过了黑夜就会迎来白天。这个变成了每一天都会发生的定律,所以到了黄昏,我们不会慌张太阳还会不会升起,我们不必担心永远活在黑暗之中。反之,我们可以很安稳地睡觉,期待看见明天的太阳。 在股市里,我们几乎可以肯定地说优质的股票始终会被发现,但是没有一条定律说股票会在哪天回调。你知道你还会看得到太阳,但是在那之前,你必须确保你活到那一天。因为我们不要在太阳升起的前一秒才死亡。 一直确定自己有足够的现金,在机会来临时可以充分利用,在陷入危机是可以化解。保持力 (Holding power) 是让你在股市里不被大玩家蹂躏的尊严,也是他们被束缚的时候的利器。

控制风险

图片
最近有一则新闻,深深吸引到了我的关注。根据国家银行的调查,多数大马人的储蓄少于一千令吉。这是相当震惊的事。 在规划理财时,第一件最重要的事就是要准备紧急资金。而且一千令吉根本是不足以应付三个月的开销,如果你住在城市里的话更不用说了。这不禁让我想到疫情影响了我们的收入来源,还是我们的财商偏低? 当我们刚刚踏入社会,寻找一份工作是很正常的。我们每个月都靠薪水来维持生活,和应对衣食住行的开销。但是如果每个月都没有剩余的钱来储蓄,或者薪水连基本的生活费都负担不起,那么打工一族将陷入一个无底洞,更谈不上出头天。 有些人为了更快达到财务目标,甚至在没有紧急储备金的情况下进行投资。其实这是很危险的。你没有为自己投资失败后留下一笔应急资金,已经是一件高风险的事;再加上你对投资回酬缺乏耐心,进行投机和使用杆杠,无疑把风险推向更高。投资风险高,就是投资失败率也高。一旦投资失败,又没有紧急储备金的情况下,过后的生活会很痛苦。 比如说当你的投资组合亏了50%,你必须要100%的回酬才能回本。试问100%的回酬谈何容易?而且保证不会再出现巨大亏损?很多时候我们都在追逐高回酬的投资,却忽略了低风险的投资。就好像追着天上的月亮,却没注意到地上的绊脚石而被绊倒受伤了。与其追逐高回酬,不如选择低风险和合理而稳定的回酬。

【敲逻打股】Superlon Holdings Berhad FY2023 Q1 季度业绩

图片
Superlon 世霸龙的股价自一年前RM0.90的位置,一直下跌至现在RM0.65。看来情况不是很乐观。 Superlon在9月21日公布了截至2022年7月的季度业绩,让我们来看看他是不是已经跌出价值了。 季度报告显示,对比去年同期,营业额有超过55%增长。 但是,Gross Profit Margin 从31%下跌至20%。管理层解释由于原材料价格不断上升,而侵蚀了 GPM。虽然原材料价格已经稳定了,但目前还没有回到疫情前的水平。 另外,重点在于 Selling & distribution 上升了68%,比营业额增长还多。管理层也解释道这是因为运费还没有完全正常化。 原材料和运费的问题一直围绕着很多制造公司,当然Superlon也不例外。我们可以看到Net Profit Margin 已经从去年同期的12%下降到3%。如果再不增加产能的话,Superlon很可能下个季度会出现亏损。 在考虑要不要投资Superlon之前,我们应该问问自己,NPM 的下跌是不是因为管理层没有能力或没有及时把成本转嫁给客户。我们都知道原材料和运费的上升自疫情以来一直存在的问题。 另一个问题就是他在2022财政年度年报里提到的主要客户,从2021年RM11mil的订单变成2022年没有订单,管理层有能力去填补这个洞吗?

网购对零售业百盛 (Parkson Holdings Berhad)的冲击

图片
在上一篇 “长尾效应” 的讨论里,我们提到网络降低了做生意的成本。照理来说,商家把实体的购物经验变成网购,就能大幅度降低店租、员工工资、水电费等费用。那么,商家就能调低售价来争取竞争优势。 久而久之,越来越多商家将自家产品放到网上卖,价格也越来越实惠。这对消费者而言绝对是有利的。确实,这些网上的商务平台已经把所有产品的资料透明化。例如:消费者轻松地对比同行的价格,消费者也可以留言自己的购物体验让其他消费者参考。这些资讯让消费者货比三家,来达到明智的选择 (informed decision)。 目前,本地大家比较熟悉的电商平台 Lazada 和 Shopee,都是让商家摆放商品的平台。这些平台为了吸引更多消费者在自己的平台消费,也推出了一系列的折扣和现金礼券。讲到这里,这不也是百盛(Parkson Holdings Berhad)所经营的手法吗? 我们看回百盛近五年的股价表现,不难发现股价是处于跌势的。由此可见,这些电商平台做的就是把百盛的经营手法电子化,而电商是可扩展的 (scalable),所以比百盛做得快、做得大。 如果百盛自创网络销售(其实就是 Parkson Online),它也很难拉走这些电商平台的消费者,除非他们的价格更具吸引力,商品也更适合消费者的口味。 其实我本身是很喜欢百盛的,那里也充满了我童年的回忆。如果百盛因为网购和疫情的冲击下考虑下市的话,实在惋惜。